Domain gestolpert.de kaufen?
Wir ziehen mit dem Projekt
gestolpert.de um.
Sind Sie am Kauf der Domain
gestolpert.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gestolpert.de kaufen?
Welche Sicherheiten bei Immobilienkredit?
Welche Sicherheiten werden bei einem Immobilienkredit üblicherweise verlangt? Welche Rolle spielt die Immobilie als Sicherheit für den Kreditgeber? Wie wird der Wert der Immobilie bei der Kreditvergabe bewertet und welche Auswirkungen hat dies auf die Konditionen des Kredits? Welche Risiken bestehen für den Kreditnehmer, wenn die Immobilie als Sicherheit für den Kredit dient? **
Was genau ist ein Immobilienkredit?
Ein Immobilienkredit ist ein Darlehen, das von Banken oder anderen Kreditinstituten gewährt wird, um den Kauf oder Bau einer Immobilie zu finanzieren. Der Kreditnehmer erhält eine bestimmte Summe Geld, die er über einen festgelegten Zeitraum zurückzahlen muss, meistens in monatlichen Raten. Die Immobilie dient dabei als Sicherheit für den Kredit. **
Ähnliche Suchbegriffe für Immobilienkredit
Top-Angebote
Produkte zum Begriff Immobilienkredit:
-
Voggenreiter Trompeten-RatgeberVoggenreiter Trompeten-Ratgeber – Das Nachschlagewerk für den Trompetenkoffer: Erläuterung der verschiedenen Komponenten des Trompetenspiels, von Rüdiger Baldauf, ISBN 9783802409417, VOGG 0941-7, 19 x 23 cm, Spiralbindung, 80 Seiten, in deutscher Sprache14,95 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter



-
Wie läuft ein Immobilienkredit ab?
Wie läuft ein Immobilienkredit ab? **
-
Was braucht man für Immobilienkredit?
Für einen Immobilienkredit benötigt man in der Regel eine solide Bonität, also eine gute Kreditwürdigkeit. Zudem wird ein regelmäßiges Einkommen vorausgesetzt, um die monatlichen Raten des Kredits zu bedienen. Darüber hinaus ist eine Eigenkapitalquote von mindestens 20% üblich, um die Finanzierung zu erleichtern. Außerdem werden Unterlagen wie Gehaltsabrechnungen, Kontoauszüge und eine Selbstauskunft benötigt, um die Bonität des Kreditnehmers zu prüfen. Es ist auch ratsam, eine Schufa-Auskunft einzuholen, um eventuelle negative Einträge zu vermeiden. **
-
Kann man einen Immobilienkredit umschulden?
Kann man einen Immobilienkredit umschulden? Ja, es ist möglich, einen Immobilienkredit umzuschulden, indem man den bestehenden Kredit bei einer anderen Bank zu besseren Konditionen refinanziert. Dies kann sinnvoll sein, um von niedrigeren Zinsen oder besseren Vertragsbedingungen zu profitieren. Vor einer Umschuldung sollte man jedoch die Kosten und Gebühren genau prüfen, um sicherzustellen, dass sich der Wechsel lohnt. Es ist ratsam, sich vorab von einem Finanzexperten beraten zu lassen, um die individuelle Situation zu analysieren und die beste Entscheidung zu treffen. **
-
Wie lange dauert Auszahlung Immobilienkredit?
Die Dauer der Auszahlung eines Immobilienkredits hängt von verschiedenen Faktoren ab, wie z.B. der Geschwindigkeit der Kreditgenehmigung, der Prüfung der Unterlagen und der Abwicklung des Kaufvertrags. In der Regel kann die Auszahlung eines Immobilienkredits innerhalb von 4-6 Wochen erfolgen, wenn alle erforderlichen Dokumente vollständig und korrekt eingereicht wurden. Es kann jedoch auch länger dauern, wenn es Verzögerungen bei der Prüfung der Unterlagen oder bei der Klärung von offenen Fragen gibt. Es ist ratsam, sich im Vorfeld über die genaue Dauer der Auszahlung bei der jeweiligen Bank oder Finanzierungsinstitution zu informieren. **


Wie wird ein Immobilienkredit ausgezahlt?
Ein Immobilienkredit wird in der Regel in Form einer einmaligen Auszahlung an den Kreditnehmer geleistet. Dieser Betrag wird direkt an den Verkäufer der Immobilie oder an den Kreditnehmer überwiesen. Die Auszahlung erfolgt normalerweise nach Abschluss des Kreditvertrags und der Eintragung der Grundschuld im Grundbuch. Der Kreditnehmer kann dann über den ausgezahlten Betrag verfügen und die Immobilie erwerben. Es ist wichtig zu beachten, dass die Auszahlung des Kredits an bestimmte Bedingungen geknüpft sein kann, wie z.B. die Vorlage bestimmter Dokumente oder die Erfüllung bestimmter Auflagen. **
Kann man einen Immobilienkredit vorzeitig ablösen?
Ja, in der Regel ist es möglich, einen Immobilienkredit vorzeitig abzulösen. Allerdings können dabei oft Vorfälligkeitsentschädigungen anfallen, die die Bank für entgangene Zinsen verlangt. Es ist daher ratsam, die genauen Bedingungen im Kreditvertrag zu prüfen und gegebenenfalls mit der Bank zu verhandeln. In einigen Fällen kann es auch sinnvoll sein, eine Umschuldung zu prüfen, um die Kosten für die vorzeitige Ablösung zu minimieren. Es empfiehlt sich, sich vor einer vorzeitigen Ablösung von einem Finanzexperten beraten zu lassen. **
Top-Angebote
Produkte zum Begriff Immobilienkredit:
-
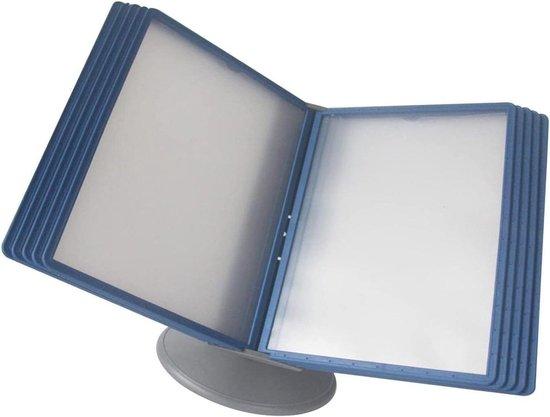
File Organizer Bureau - Katalog-Anzeige - Informationen Schnelle Suche - Matte Antireflexion - 10 Seiten - TransparentHalten Sie Ihre wichtigen Dokumente auf Ihrem Schreibtisch und direkt bei der Hand mit diesem praktischen Datei-Organizer. Achten Sie nie wieder auf diese wichtige Anmerkung oder dieses spezifische Dokument während eines arbeitsreichen Arbeitstages. Dieses System bietet eine klare Lösung, um Ihren Arbeitsplatz sauber und effizient zu halten. Dieses Katalogsystem ist ideal für Büros, Werkstätten, Empfangsräume und Geschäfte. Fügen Sie einfach Ihre Dokumente, Menüs, Produktbeschreibungen oder Handbücher in die transparenten Cover ein. Dank des 360 Grad verstellbaren Winkels finden Sie immer die bequemste Betrachtungsposition, die Augen- und Nackenermüdung verhindert. Das matte Material sorgt dafür, dass Dokumente ohne störende Reflexionen gut sichtbar bleiben und Fingerabdrücke verhindern. Einzigartig ist das matte, antireflektierende Material, das dafür sorgt, dass Ihre Dokumente auch in hell beleuchteten Räumen immer deutlich lesbar sind. Machen Sie Ihren Arbeitsplatz heute effizienter323,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Voggenreiter Trompeten-RatgeberVoggenreiter Trompeten-Ratgeber – Das Nachschlagewerk für den Trompetenkoffer: Erläuterung der verschiedenen Komponenten des Trompetenspiels, von Rüdiger Baldauf, ISBN 9783802409417, VOGG 0941-7, 19 x 23 cm, Spiralbindung, 80 Seiten, in deutscher Sprache14,95 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Welche Sicherheiten bei Immobilienkredit?
Welche Sicherheiten werden bei einem Immobilienkredit üblicherweise verlangt? Welche Rolle spielt die Immobilie als Sicherheit für den Kreditgeber? Wie wird der Wert der Immobilie bei der Kreditvergabe bewertet und welche Auswirkungen hat dies auf die Konditionen des Kredits? Welche Risiken bestehen für den Kreditnehmer, wenn die Immobilie als Sicherheit für den Kredit dient? **
-
Was genau ist ein Immobilienkredit?
Ein Immobilienkredit ist ein Darlehen, das von Banken oder anderen Kreditinstituten gewährt wird, um den Kauf oder Bau einer Immobilie zu finanzieren. Der Kreditnehmer erhält eine bestimmte Summe Geld, die er über einen festgelegten Zeitraum zurückzahlen muss, meistens in monatlichen Raten. Die Immobilie dient dabei als Sicherheit für den Kredit. **
-
Wie läuft ein Immobilienkredit ab?
Wie läuft ein Immobilienkredit ab? **
-
Was braucht man für Immobilienkredit?
Für einen Immobilienkredit benötigt man in der Regel eine solide Bonität, also eine gute Kreditwürdigkeit. Zudem wird ein regelmäßiges Einkommen vorausgesetzt, um die monatlichen Raten des Kredits zu bedienen. Darüber hinaus ist eine Eigenkapitalquote von mindestens 20% üblich, um die Finanzierung zu erleichtern. Außerdem werden Unterlagen wie Gehaltsabrechnungen, Kontoauszüge und eine Selbstauskunft benötigt, um die Bonität des Kreditnehmers zu prüfen. Es ist auch ratsam, eine Schufa-Auskunft einzuholen, um eventuelle negative Einträge zu vermeiden. **
Ähnliche Suchbegriffe für Immobilienkredit
-
Voggenreiter Der Blues-Harp-RatgeberVoggenreiter Der Blues-Harp-Ratgeber: Nachschlagewerk mit Tipps und Tricks für die Blues Harp, von Dieter Kropp, mit Fotos und Notenbeispielen, VOGG 1076, ISBN 9783802410765, 15 x 21 cm, Spiralbindung, 112 Seiten, in deutscher Sprache16,95 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Kann man einen Immobilienkredit umschulden?
Kann man einen Immobilienkredit umschulden? Ja, es ist möglich, einen Immobilienkredit umzuschulden, indem man den bestehenden Kredit bei einer anderen Bank zu besseren Konditionen refinanziert. Dies kann sinnvoll sein, um von niedrigeren Zinsen oder besseren Vertragsbedingungen zu profitieren. Vor einer Umschuldung sollte man jedoch die Kosten und Gebühren genau prüfen, um sicherzustellen, dass sich der Wechsel lohnt. Es ist ratsam, sich vorab von einem Finanzexperten beraten zu lassen, um die individuelle Situation zu analysieren und die beste Entscheidung zu treffen. **
-
Wie lange dauert Auszahlung Immobilienkredit?
Die Dauer der Auszahlung eines Immobilienkredits hängt von verschiedenen Faktoren ab, wie z.B. der Geschwindigkeit der Kreditgenehmigung, der Prüfung der Unterlagen und der Abwicklung des Kaufvertrags. In der Regel kann die Auszahlung eines Immobilienkredits innerhalb von 4-6 Wochen erfolgen, wenn alle erforderlichen Dokumente vollständig und korrekt eingereicht wurden. Es kann jedoch auch länger dauern, wenn es Verzögerungen bei der Prüfung der Unterlagen oder bei der Klärung von offenen Fragen gibt. Es ist ratsam, sich im Vorfeld über die genaue Dauer der Auszahlung bei der jeweiligen Bank oder Finanzierungsinstitution zu informieren. **
-
Wie wird ein Immobilienkredit ausgezahlt?
Ein Immobilienkredit wird in der Regel in Form einer einmaligen Auszahlung an den Kreditnehmer geleistet. Dieser Betrag wird direkt an den Verkäufer der Immobilie oder an den Kreditnehmer überwiesen. Die Auszahlung erfolgt normalerweise nach Abschluss des Kreditvertrags und der Eintragung der Grundschuld im Grundbuch. Der Kreditnehmer kann dann über den ausgezahlten Betrag verfügen und die Immobilie erwerben. Es ist wichtig zu beachten, dass die Auszahlung des Kredits an bestimmte Bedingungen geknüpft sein kann, wie z.B. die Vorlage bestimmter Dokumente oder die Erfüllung bestimmter Auflagen. **
-
Kann man einen Immobilienkredit vorzeitig ablösen?
Ja, in der Regel ist es möglich, einen Immobilienkredit vorzeitig abzulösen. Allerdings können dabei oft Vorfälligkeitsentschädigungen anfallen, die die Bank für entgangene Zinsen verlangt. Es ist daher ratsam, die genauen Bedingungen im Kreditvertrag zu prüfen und gegebenenfalls mit der Bank zu verhandeln. In einigen Fällen kann es auch sinnvoll sein, eine Umschuldung zu prüfen, um die Kosten für die vorzeitige Ablösung zu minimieren. Es empfiehlt sich, sich vor einer vorzeitigen Ablösung von einem Finanzexperten beraten zu lassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.